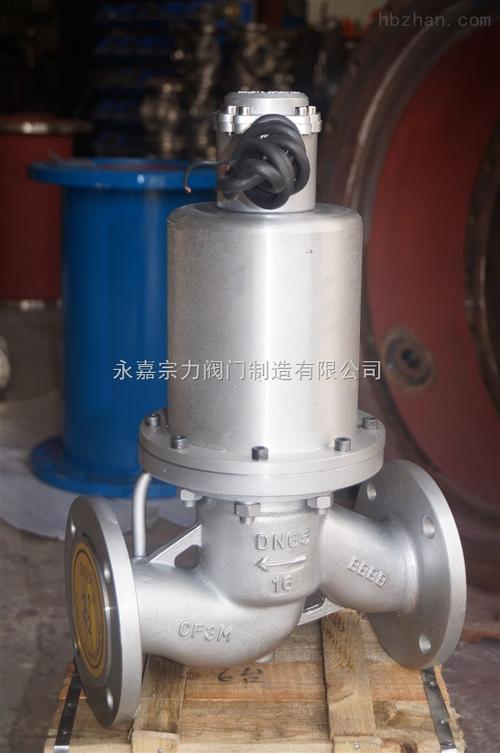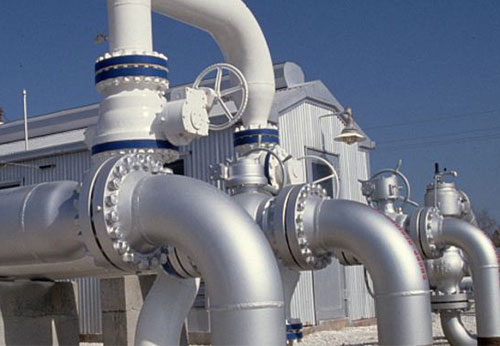
工业阀门作为流体控制的关键设备,广泛应用于石油、化工、电力、冶金、水处理等国民经济核心领域,其发展水平是衡量一国工业制造能力的重要标志。中国工业阀门行业在需求拉动与政策驱动下,呈现出规模扩张、结构优化、竞争加剧的复杂态势,本文将对其市场发展现状进行系统梳理。
一、 市场规模与供需格局
中国已稳居全球最大的阀门生产国与消费国。得益于庞大的下游市场,尤其是石化、核电、超临界火电及长输管线等领域的持续投资,国内阀门市场规模保持稳步增长。供需结构性矛盾突出:中低端阀门(如通用闸阀、截止阀)产能严重过剩,同质化竞争激烈,价格战频发;而高温高压、耐腐蚀、高参数(如超临界、超超临界)、智能型等高附加值阀门,仍大量依赖进口,尤其在液化天然气(LNG)、煤化工、深海油气开采等极端工况领域,进口阀门占据主导地位,贸易逆差显著。随着国内企业技术攻关,部分高端产品已实现国产化替代,但整体进口替代进程仍任重道远。
二、 产业链与区域分布
产业链上游为铸锻件、密封件、执行器等原材料及零部件,其质量直接影响阀门性能;中游为阀门制造;下游覆盖能源、石化、电力、水处理等行业。区域分布上,中国阀门产业呈现高度集群化特征。浙江温州、江苏苏州、河南开封、福建南安等地形成了各具特色的产业集群。其中,温州以通用阀门和出口见长,苏州偏向中高端工业阀门,南安则在冶金、水暖阀门领域优势明显。集群化降低了成本,但也加剧了区域内低水平重复建设。
三、 竞争格局与主要企业
行业竞争格局呈现“金字塔”结构。塔尖为少数国际巨头(如艾默生、福斯、纽威阀门等)及其在华合资企业,主导高端市场;塔身为国内头部企业(如中核苏阀、江苏神通、纽威股份、远大阀门等),在细分领域具备较强竞争力,并逐步向高端渗透;塔基为数以千计的中小民营企业,集中于中低端市场。国内头部企业通过加大研发、兼并重组及海外并购,正努力提升品牌影响力和国际市场份额。但整体而言,行业集中度仍偏低,CR10(前十企业市占率)远低于发达国家水平。
四、 技术发展趋势
- 高端化与国产化:国家政策(如《中国制造2025》)明确支持高端阀门研发,重点突破核电、超临界电站、LNG等关键阀门技术,推动国产替代。
- 智能化与数字化:智能阀门、物联网阀门、数字孪生技术逐渐应用,实现远程监控、故障诊断与预测性维护,满足工业自动化与智慧工厂需求。
- 绿色化与节能环保:低泄漏、零泄漏阀门技术受重视,适应环保法规趋严;轻量化、长寿命设计成为趋势。
- 标准化与模块化:行业标准体系不断完善,模块化设计缩短交货周期,降低制造成本。
五、 机遇与挑战
机遇方面,“十四五”规划中的重大工程(如核电、油气管网、新能源)将释放大量高端阀门需求;“一带一路”倡议为阀门出口开辟新市场;工业互联网和智能制造为产业升级提供技术支撑。
挑战同样严峻:宏观经济下行压力导致部分下游投资放缓;原材料价格波动挤压利润空间;国际贸易摩擦与地缘政治风险影响出口;高端人才短缺制约技术创新;环保和能耗双控政策增加合规成本。
六、 未来展望
中国工业阀门行业正处于由大变强的关键转型期。未来五年,行业将加速洗牌,低端产能逐步出清,市场集中度有望提升。国产高端阀门将取得更大突破,在核电、LNG等领域实现规模化应用。智能阀门和阀门+服务(如全生命周期管理)模式将创造新增长点。出口结构将从以量取胜转向以质取胜,高附加值产品占比提高。总体判断,行业将维持中低速增长,但质量效益将显著改善,最终形成一批具有国际竞争力的龙头企业,在全球阀门产业链中占据更重要位置。